KI-Buchhaltung 2026: Was heute verlässlich automatisch läuft
KI in der Buchhaltung übernimmt heute vor allem Routine: Belege auslesen, Buchungen vorschlagen, Zahlungen zuordnen und an offene Rechnungen erinnern. Die Verantwortung bleibt beim Unternehmen, auch wenn ein Steuerberater bucht. So steht es in den GoBD der Finanzverwaltung. Sinnvoll ist KI-Buchhaltung deshalb als Vorbereitung, die ein Mensch freigibt.189
Inhalt14 Kapitel
„Wir prüfen jede wiederkehrende Buchhaltungsaufgabe zuerst darauf, ob ein System sie sicher übernehmen kann. Selbstständig läuft ein Vorgang erst, wenn er im Regelfall mindestens 80 von 100 Fällen korrekt bearbeitet hat und die letzten 20 am Stück. Was Urteil braucht, legt das System dem Menschen vor, von der Kulanz beim Stammkunden bis zur Übergabe an das Inkasso.“
Benjamin Wünsche, CEO & SystemarchitektAus der PraxisWas kann KI in der Buchhaltung heute verlässlich?
Verlässlich arbeitet KI dort, wo viele gleichartige Vorgänge mit klaren Daten anfallen. Sie liest Belege aus, erkennt wiederkehrende Buchungen und schlägt vor, wohin ein Bankumsatz gehört. Bei Abgrenzungen, Sonderfällen und Steuerfragen bleibt das Urteil beim Menschen.89
Zwei Dinge werden dabei oft verwechselt. Eine feste Regel wie „Rechnungen dieses Lieferanten gehen an den Einkauf“ ist klassische Automatisierung. KI erkennt dagegen Muster, etwa in einem eingescannten Beleg oder in früheren Buchungen. Sie liefert einen Vorschlag, der auch falsch sein kann.
Im Alltag arbeiten beide zusammen. Die Tabelle zeigt sechs typische Aufgaben und wo jeweils die Grenze zwischen Vorbereitung und Entscheidung verläuft.
Tabelle seitlich scrollen
| Aufgabe | Das System bereitet vor | Der Mensch entscheidet |
|---|---|---|
| Belege erfassen | Liest Lieferant, Datum, Beträge und Steuer aus Scan, PDF oder E-Rechnung | Klärt unlesbare oder unvollständige Belege |
| Kontieren | Schlägt Konto und Kostenstelle aus früheren Buchungen vor | Bestätigt oder korrigiert den Vorschlag |
| Rechnungen abgleichen | Gleicht Pflichtangaben, Bestellung und mögliche Dubletten ab | Beurteilt Abweichungen und gibt frei |
| Zahlungen zuordnen | Ordnet Bankumsätze offenen Rechnungen zu | Klärt Teilzahlungen, Skonto und unklare Verwendungszwecke |
| Mahnen | Erinnert nach festen Fristen und erstellt Mahnungen | Entscheidet über Kulanz, Stammkunden und Inkasso |
| Auswerten | Bereitet offene Posten und Kennzahlen auf | Zieht Schlüsse und plant |
Wie erfasst und kontiert KI Ihre Belege?
Bei Papier, Scans und einfachen PDFs liest eine Texterkennung den Beleg aus. Aus dem Bild werden Felder wie Lieferant, Rechnungsnummer, Datum und Betrag. Die KI ordnet diese Felder zu und schlägt eine Buchung vor. Maßgeblich bleibt der Beleg selbst, die erkannten Daten sind eine Arbeitshilfe.1
Für die Kontierung lernt das System aus Ihren bisherigen Buchungen. Beim DATEV Automatisierungsservice Rechnungen, einem Dienst für Steuerkanzleien, gleicht eine KI digitale Belege mit dem bisherigen Buchführungsbestand ab und erstellt Buchungsvorschläge. Jede bestätigte oder geänderte Buchung fließt in künftige Vorschläge ein.10
Gute Systeme zeigen außerdem, wie sicher ein Vorschlag ist. DATEV kennzeichnet Buchungsvorschläge zum Beispiel als sicher, unsicher oder unvollständig. So sehen Sie auf einen Blick, wo ein Mensch hinschauen muss.10
Die GoBD stellen dazu zwei Anforderungen. Daten, die eine Texterkennung aus einem Bild gewinnt, bewahren Sie nach Kontrolle und Korrektur mit auf. Unbare Vorgänge erfassen Sie zeitnah. Welche Frist als unbedenklich gilt, steht in der GoBD-Tabelle weiter unten.12
Was ändert die E-Rechnung für die KI-Buchhaltung?
Mit der E-Rechnung muss die KI weniger raten. Eine E-Rechnung ist ein strukturierter Datensatz, der eine elektronische Verarbeitung ermöglicht. Lieferant, Positionen und Beträge stehen in festen Feldern und müssen nicht aus einem Bild gelesen werden.67
Seit 2025 muss jedes inländische Unternehmen E-Rechnungen empfangen können. Eine automatische Verarbeitung schreibt die Finanzverwaltung nicht vor. Wer die Daten ohnehin bekommt, sollte sie aber nutzen, statt sie erneut abzutippen.7
Bei hybriden Formaten wie ZUGFeRD führt der XML-Teil, nicht das PDF. Für die Aufbewahrung genügt seit Juli 2025 der strukturierte Teil. Das PDF bewahren Sie nur zusätzlich auf, wenn es steuerlich wichtige Angaben enthält, die im XML fehlen, etwa Buchungsvermerke.27
Wie prüft ein System eingehende Rechnungen vor?
Bevor eine Rechnung zur Freigabe geht, kann ein System die Routinekontrollen erledigen. Es sieht nach, ob die Pflichtangaben aus dem Umsatzsteuergesetz vorhanden sind und die Beträge rechnerisch stimmen. Dazu kommt der Abgleich mit Bestellung und Lieferschein.6
Ein zweiter Blick gilt Dubletten und Grenzen. Kam dieselbe Rechnungsnummer schon einmal? Liegt der Betrag über der Grenze, ab der eine zweite Person freigeben muss? Solche Regeln legen Sie selbst fest, die Software setzt sie nur um.
Passt etwas nicht, braucht der Ablauf eine klare Zuständigkeit. Eine abweichende Menge oder eine geänderte Bankverbindung landet bei einer benannten Person und bleibt nicht in einem Sammelordner liegen. Wie Sie den Rechnungseingang dafür aufbauen, beschreibt unser Beitrag zur E-Rechnung.
Siehe auch
Rechnungseingang in sechs SchrittenWie ordnet KI Zahlungen und Kontoauszüge zu?
Der Bankabgleich eignet sich gut für den Einstieg in die Buchhaltung mit KI. Das System liest die Umsätze vom Konto und sucht die passende offene Rechnung. Dafür nutzt es Betrag, Rechnungsnummer und Namen im Verwendungszweck.
Wiederkehrende Buchungen lernt das System mit der Zeit. Lexware Office etwa merkt sich, wie Sie einen Bankumsatz eingeordnet haben, und schlägt das bei wiederkehrenden Buchungen selbst vor. Sie bestätigen dann nur noch.9
Schwierig wird es bei Teilzahlungen, Skontoabzügen, Sammelüberweisungen und unklarem Verwendungszweck. Ein gutes System legt diese Fälle als Ausnahme vor, statt zu raten. Den Rest klärt ein Mensch, oft mit einem kurzen Anruf beim Kunden.
Wie lässt sich das Mahnwesen automatisieren?
Das Mahnwesen folgt festen Fristen und lässt sich deshalb gut automatisieren. Das System erkennt überfällige Rechnungen, verschickt eine Zahlungserinnerung und nach einer festgelegten Zeit die Mahnung. Jede Stufe wird mit Datum festgehalten.
Ein Geschäftskunde kommt spätestens 30 Tage nach Fälligkeit und Zugang der Rechnung in Verzug, auch ohne Mahnung. Bei Verbrauchern gilt das nur, wenn die Rechnung darauf hinweist. Ab dem Verzug stehen Ihnen Verzugszinsen zu, im B2B zusätzlich eine Pauschale. Die Werte zeigt die Tabelle unten.1415
Nicht jedes Buchhaltungsprogramm mahnt von selbst. Lexware Office bietet laut eigener Hilfe derzeit keine automatische Funktion für den Versand von Mahnungen und verweist dafür auf eine Partnerlösung. Klären Sie diesen Punkt, bevor Sie sich auf eine Software festlegen.1112
Die Grenze zieht der Mensch. Ein Stammkunde mit einer offenen Rückfrage sollte keine automatische Mahnung bekommen, und die Übergabe an ein Inkasso gibt jemand bewusst frei. So läuft es auch bei WDVS-Direkt: Das Mahnverfahren ist dort bis zur menschlichen Freigabe vor dem Inkasso automatisiert.
Tabelle seitlich scrollen
| Stufe | Was passiert | Grundlage |
|---|---|---|
| Fälligkeit | Das Zahlungsziel aus Rechnung oder Vertrag läuft ab | Vereinbarung mit dem Kunden |
| Erinnerung | Freundlicher Hinweis auf die offene Rechnung nach Fälligkeit | Ihre eigenen Mahnregeln |
| Mahnung | Aufforderung zur Zahlung nach Fälligkeit, sie setzt den Kunden in Verzug | § 286 Abs. 1 BGB |
| Verzug ohne Mahnung | Spätestens 30 Tage nach Fälligkeit und Zugang der Rechnung. Bei Verbrauchern nur mit Hinweis in der Rechnung | § 286 Abs. 3 BGB |
| Verzugszinsen | Neun Prozentpunkte über dem Basiszinssatz, gegenüber Verbrauchern fünf | § 288 Abs. 1 und 2 BGB |
| Pauschale | 40 Euro, wenn der Kunde kein Verbraucher ist. Sie wird auf Kosten der Rechtsverfolgung angerechnet | § 288 Abs. 5 BGB |
| Inkasso | Übergabe an ein Inkassounternehmen oder gerichtliches Mahnverfahren | Nur nach Freigabe durch einen Menschen |
Wo setzen die GoBD der KI Grenzen?
Die GoBD sind die Regeln der Finanzverwaltung für die elektronische Buchführung. KI kommt darin nicht vor. Elektronische Bücher beurteilt die Finanzverwaltung nach denselben Prinzipien wie manuell geführte, das gilt auch für Buchungen, die eine KI vorbereitet hat.1
Daraus folgen klare Anforderungen. Jede Buchung braucht einen Beleg. Gebuchtes darf nicht unbemerkt verändert werden, Änderungen müssen protokolliert sein. Kontrollen wie Freigaben und Abgleiche richten Sie ein, üben sie aus und halten sie fest.13
Für jedes eingesetzte System verlangen die GoBD eine Verfahrensdokumentation. Sie beschreibt, wie Belege hereinkommen, verarbeitet und aufbewahrt werden. Kommt ein KI-Werkzeug dazu, gehört es in diese Beschreibung, zusammen mit den Freigaben, die ein Mensch erteilt.1
Die Verantwortung bleibt in jedem Fall beim Unternehmen. Das gilt laut GoBD ausdrücklich auch, wenn Sie Buchführungsaufgaben an einen Steuerberater oder ein Rechenzentrum auslagern. Ein Softwareanbieter kann sie Ihnen ebenso wenig abnehmen.1
Tabelle seitlich scrollen
| Regel | Fundstelle | Was das für KI heißt |
|---|---|---|
| Verantwortung | GoBD Rz. 21 | Bleibt beim Unternehmen, auch bei Auslagerung an Steuerberater oder Dienstleister |
| Gleiche Prinzipien | GoBD Rz. 22 | Für Buchungen mit KI gelten dieselben Maßstäbe wie für manuelle |
| Belegprinzip | GoBD Rz. 61 und 64 | Jeder Geschäftsvorfall braucht einen Beleg. Die Kontierung darf als verknüpfter Datensatz am elektronischen Beleg hängen |
| Zeitgerecht | GoBD Rz. 47, § 146 Abs. 1 AO | Unbare Vorgänge innerhalb von zehn Tagen zu erfassen, gilt als unbedenklich |
| Unveränderbar | GoBD Rz. 58 und 59, § 146 Abs. 4 AO | Korrekturen nur nachvollziehbar und protokolliert |
| Kontrollen | GoBD Rz. 100 | Freigaben und Abgleiche einrichten, ausüben und protokollieren |
| Texterkennung | GoBD Rz. 131 | Erkannte Daten nach Kontrolle und Korrektur mit aufbewahren |
| E-Rechnung | GoBD Rz. 119 und 131 | Der strukturierte Teil genügt. Das PDF nur bei zusätzlichen steuerlich wichtigen Angaben |
| Dokumentation | GoBD Rz. 151 | Verfahrensdokumentation für jedes System, auch für das KI-Werkzeug |
| Aufbewahrung | § 147 Abs. 3 und 4 AO, § 14b UStG | Rechnungen und andere Buchungsbelege acht Jahre, Bücher und Abschlüsse zehn Jahre, jeweils ab Ende des Kalenderjahres |
| Speicherort | § 146 Abs. 2a und 2b AO | Elektronische Bücher in Deutschland oder einem anderen EU-Staat führen. Für einen Drittstaat braucht es eine Bewilligung des Finanzamts |
Siehe auch
E-Rechnungen richtig archivierenWas bleibt beim Steuerberater und was bei Ihnen?
KI verschiebt Arbeit, an den Zuständigkeiten ändert sie nichts. In vielen Betrieben erstellt der Steuerberater Jahresabschluss und Steuererklärungen und berät in steuerlichen Fragen. Ihr Unternehmen liefert vollständige Belege, gibt Rechnungen frei und verantwortet die Bücher.1
Auch die Bundessteuerberaterkammer sieht KI als Werkzeug. Sie ersetze den Steuerberater nicht, die endgültige fachliche Bewertung treffe der Berufsträger, und das Vier-Augen-Prinzip bleibe. Nutzen Kanzlei und Mandant ein KI-Werkzeug gemeinsam, sollen Rollen und finale Freigaben schriftlich festgehalten werden.8
Sprechen Sie deshalb früh mit Ihrer Kanzlei. Klären Sie Kontenrahmen, Datenübergabe und wer welche Buchungen kontrolliert. Arbeitet Ihre Kanzlei mit DATEV, kann sie Belege aus DATEV Unternehmen online mit KI-Buchungsvorschlägen verarbeiten und diese selbst kontrollieren.10
Tabelle seitlich scrollen
| Aufgabe | Ihr Unternehmen | Steuerberater | System |
|---|---|---|---|
| Belege bereitstellen | Vollständig und rechtzeitig liefern | Fehlende Belege anfordern | Sammelt, liest aus und ordnet zu |
| Laufend buchen | Je nach Absprache selbst oder über die Kanzlei | Bucht oder kontrolliert | Schlägt Buchungen vor |
| Freigaben | Rechnungen und Zahlungen freigeben | In der Regel nicht beteiligt | Legt vor und protokolliert |
| Jahresabschluss | Unterlagen und Auskünfte liefern | Erstellt den Abschluss, wenn beauftragt | Liefert Auswertungen |
| Steuererklärungen | Angaben vollständig machen | Erstellt und übermittelt, wenn beauftragt | Bereitet Daten auf |
| Dokumentation | Verantwortet die Verfahrensdokumentation | Unterstützt auf Wunsch | Protokolliert Vorgänge und Änderungen |
| Verantwortung | Für die Ordnungsmäßigkeit der Bücher | Für die eigene Beratungsleistung | Trägt keine |
Kann KI die Buchhaltung ersetzen?
Nein. KI nimmt Ihrer Buchhaltung das Abtippen und Suchen ab, die Verantwortung nimmt sie ihr nicht ab. Die Arbeit verschiebt sich: weniger Erfassen, mehr Kontrolle von Ausnahmen. Wer bisher Belege eingegeben hat, beurteilt künftig die Fälle, bei denen das System unsicher ist.18
Wann ein Vorgang ohne Freigabe laufen darf, sollte vorher feststehen. Bei AK arbeiten wir mit einer Orientierungsregel: Selbstständigkeit muss sich ein Ablauf erst verdienen. Die Werte stehen in der Tabelle. Risiko und Ihre Vorgaben können sie verschärfen.
Manche Vorgänge laufen nie ohne Menschen. Welche das sind, legen Sie fest, etwa Zahlungen über einer Betragsgrenze oder jede Übergabe an ein Inkasso.
| Regel | Wert |
|---|---|
| Korrekte Durchläufe | Mindestens 80 von 100 Fällen |
| Am Stück korrekt | Die letzten 20 Durchläufe |
| Nach einem Fehler | Im Regelfall drei menschliche Freigaben, bevor der Vorgang wieder selbstständig läuft |
| Ausgenommene Kategorien | Legt der Kunde mit uns fest. Sie laufen nie automatisch |
| Geltung | Orientierung, keine Garantie. Je nach Risiko und System strenger |
Welche Belege dürfen in ein KI-Werkzeug?
Rechnungen enthalten oft personenbezogene Daten: Namen von Ansprechpartnern, Anschriften von Einzelunternehmern, Bankverbindungen. Verarbeitet ein externer KI-Dienst solche Belege in Ihrem Auftrag, ist er Auftragsverarbeiter. Dafür verlangt die DSGVO einen Vertrag zur Auftragsverarbeitung.16
Ein privates Chat-Konto ist deshalb der falsche Ort für Belege. Die Bundessteuerberaterkammer hält private KI für dienstliche Zwecke in Kanzleien für unzulässig, weil Mandantendaten sonst das geschützte Umfeld verlassen. Für Ihr Unternehmen gilt derselbe Gedanke.8
Nutzen Sie die KI-Funktionen Ihres Buchhaltungsprogramms oder einen geschäftlichen Zugang mit Vertrag. Welche Zugänge für Firmendaten passen und wo die Daten verarbeitet werden, zeigt unser Leitfaden zu ChatGPT und Claude.
Siehe auch
Welche KI-Zugänge für Firmendaten passenWoran erkennen Sie gute KI-Buchhaltungssoftware?
Eine allgemein beste KI-Buchhaltungssoftware gibt es nicht. Es kommt darauf an, ob sie zu Ihren Belegen, Ihrer Kanzlei und Ihren Freigaben passt. Die Tabelle nennt die Merkmale, an denen Sie das erkennen.1316
Testen Sie mit echten Belegen aus Ihrem Betrieb statt mit der Vorführung des Anbieters. Nehmen Sie auch schwierige Fälle mit: eine Sammelrechnung, eine Gutschrift, einen handschriftlichen Beleg.
Für eigene Verbindungen braucht es eine offene Schnittstelle. Lexware Office bietet seine öffentliche Schnittstelle ab Version XL an, unter anderem für Rechnungen, Angebote, Kontakte und Belege. Die genannten Anbieter sind Beispiele, keine Empfehlung.13
| Merkmal | Woran Sie es erkennen |
|---|---|
| E-Rechnung | Liest XRechnung und ZUGFeRD aus dem XML-Teil, nicht nur aus dem PDF |
| Unsichere Fälle | Markiert unsichere Vorschläge sichtbar, statt sie still zu buchen |
| Freigabe | Legt Rechnungen und Zahlungen nach Betrag und Kostenstelle zur Freigabe vor |
| Protokoll | Hält fest, wer was wann geändert oder freigegeben hat |
| Steuerberater | Übergibt Buchungen und Belege im Format Ihrer Kanzlei |
| Lernen | Übernimmt Ihre Korrekturen in künftige Vorschläge |
| Vertrag und Standort | Vertrag zur Auftragsverarbeitung, Buchführungsdaten in der EU |
| Schnittstelle | Offene Schnittstelle für Bank, Rechnungsprogramm und eigene Abläufe |
Wie sieht ein Beleg vom Eingang bis zur Zahlung aus?
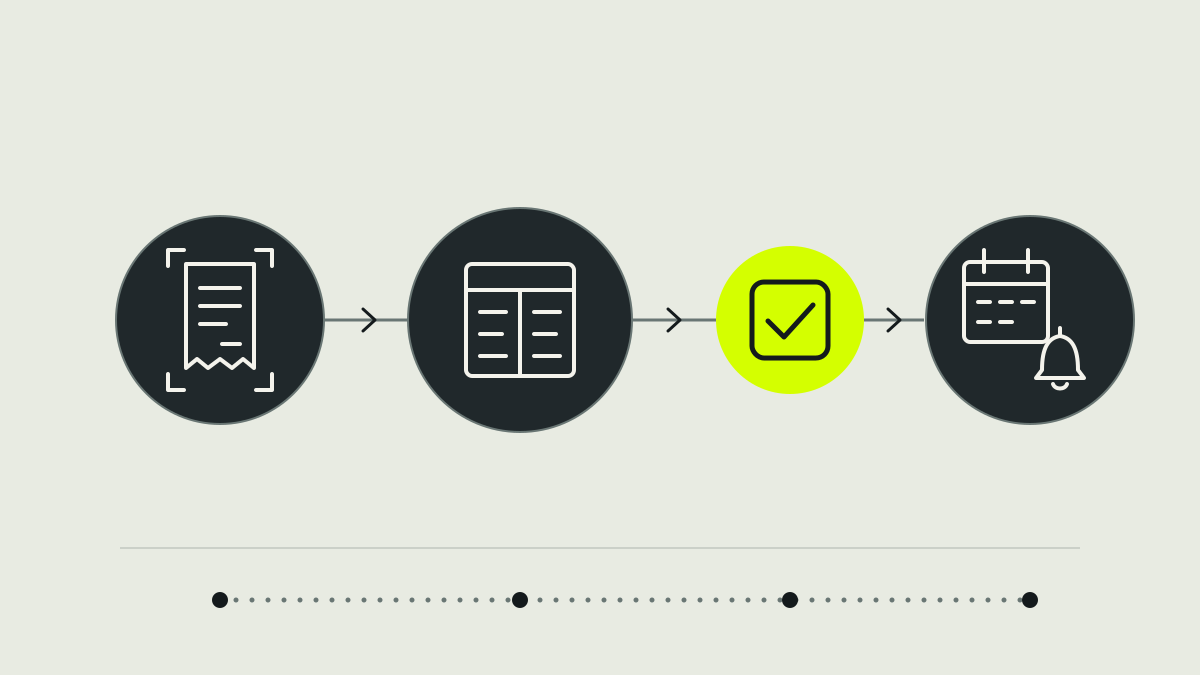
Das folgende Beispiel ist fiktiv. Ein mittelständischer Haustechnikbetrieb erhält eine Lieferantenrechnung als ZUGFeRD-Datei. So teilen sich System und Mensch die Arbeit:
Im Normalfall sieht ein Mensch diese Rechnung nur noch, wenn er etwas entscheidet. Er bestätigt die Kontierung, gibt die Rechnung frei und später den Zahlungslauf. Alles andere ist Vorbereitung.
Rechnung kommt an
- Das System bereitet vor
- Liest den XML-Teil, erkennt Lieferant, Betrag und Fälligkeit und legt einen Vorgang an.
- Der Mensch entscheidet
- Nichts, solange alle Pflichtangaben vorhanden sind.
Kontierung
- Das System bereitet vor
- Schlägt Konto und Kostenstelle aus früheren Rechnungen desselben Lieferanten vor.
- Der Mensch entscheidet
- Bestätigt oder korrigiert. Die Korrektur fließt in künftige Vorschläge ein.
Freigabe
- Das System bereitet vor
- Gleicht mit Bestellung und Lieferschein ab und legt die Rechnung der zuständigen Person vor.
- Der Mensch entscheidet
- Gibt frei oder klärt die Abweichung.
Zahlung
- Das System bereitet vor
- Bereitet die Zahlung zur Fälligkeit vor und markiert die Skontofrist.
- Der Mensch entscheidet
- Gibt den Zahlungslauf frei.
Abgleich
- Das System bereitet vor
- Ordnet den Bankumsatz der Rechnung zu und meldet Differenzen.
- Der Mensch entscheidet
- Klärt nur die gemeldeten Ausnahmen.
Wie starten Sie mit Buchhaltung mit KI im eigenen Betrieb?
Beginnen Sie mit einem einzelnen Vorgang statt mit der ganzen Buchhaltung. Bankabgleich oder Rechnungseingang eignen sich, weil dort viele gleichartige Fälle anfallen. Diese Reihenfolge verhindert, dass Sie Software kaufen, bevor das Problem klar ist:1
- Aufwand erfassen: Zählen Sie die Belege pro Monat und schätzen Sie, wie viel aktive Zeit Erfassen, Abgleichen und Nachfassen kosten.
- Steuerberater einbinden: Klären Sie Kontenrahmen, Datenübergabe und Kontrollen, bevor Sie eine Software wählen.
- Einen Vorgang wählen: Starten Sie mit Bankabgleich oder Rechnungseingang und lassen Sie das System zunächst nur vorschlagen.
- Freigaben festlegen: Bestimmen Sie Betragsgrenzen, Vertretungen und Kategorien, die nie ohne Menschen laufen.
- Dokumentation fortschreiben: Ergänzen Sie die Verfahrensdokumentation um das neue System und die Freigaben.
Siehe auch
Zeitfresser-Profil startenWie unterstützen wir bei AK?
Bei AK arbeiten wir nach dem Prinzip AI First. Wiederkehrende Aufgaben sehen wir uns zuerst daraufhin an, ob ein System sie sicher übernehmen kann. Der Mensch bleibt dort, wo Urteil, Verantwortung oder eine bewusste Freigabe nötig sind.
Ein Beispiel ist WDVS-Direkt. Der untersuchte Bereich war ausschließlich das Rechnungswesen. Heute laufen dort Angebote, Auftragsbestätigungen, Erinnerungen bei fehlenden Informationen und das Mahnverfahren bis zur Inkasso-Freigabe automatisiert. Outlook, Excel und Lexware Office sind geblieben, das System wurde in diese Umgebung eingebaut.
Der Verwaltungsaufwand im Rechnungswesen sank dort von 1.139 auf 82 Stunden pro Jahr. Gemessen wurde von Januar bis Juli 2026, die Werte sind auf ein Jahr hochgerechnet. Wöchentliche Kontrollen, Ausnahmen und Freigaben bleiben beim Team. Das sind Werte dieses einen Kundenfalls und kein Versprechen für Ihren Betrieb.
Für Ihren Betrieb beginnen wir mit der Ausgangslage. Das Zeitfresser-Profil zeigt, wo Verwaltungszeit gebunden ist. Im Erstgespräch besprechen wir den nächsten Schritt.
| Merkmal | Wert |
|---|---|
| Bereich | Ausschließlich Rechnungswesen |
| Messzeitraum | Januar bis Juli 2026, auf ein Jahr hochgerechnet |
| Vorher | 1.139 Stunden Verwaltungsaufwand pro Jahr |
| Nachher | 82 Stunden Verwaltungsaufwand pro Jahr |
| Automatisiert | Angebote, Auftragsbestätigung, Erinnerungen bei fehlenden Informationen, Mahnverfahren bis zur Inkasso-Freigabe |
| Was bleibt | Wöchentliche Kontrollen, Ausnahmen und Freigaben |
Quellen und Stand
Stand: 4. Oktober 2026. Dieser Beitrag bietet allgemeine Orientierung zum Einsatz von KI in der Buchhaltung in Deutschland und ersetzt keine Steuer- oder Rechtsberatung im Einzelfall. Genannte Programme sind Beispiele, keine Empfehlung. Anbieterangaben aktualisieren wir vierteljährlich.
- 1BMF-Schreiben vom 28.11.2019: GoBD (neuer Tab)
Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern in elektronischer Form, Kopie bei der IHK München, weil die Originaldatei beim BMF nicht mehr abrufbar ist. Genutzt wurden Rz. 21, 22, 47, 58, 59, 61, 64, 100 und 151. Die Änderungen vom 11.03.2024 und 14.07.2025 lassen diese Randziffern unverändert. KI wird nicht erwähnt. Abgerufen am 04.10.2026.
- 2BMF-Schreiben vom 14.07.2025: GoBD, 2. Änderung (neuer Tab)
Änderungen wegen der E-Rechnung, anzuwenden ab 14.07.2025 (Rz. 185). Rz. 119 und 131: Bei E-Rechnungen genügt der strukturierte Teil, der menschenlesbare Teil nur bei zusätzlichen steuerlich wichtigen Angaben. Rz. 131: Durch Texterkennung gewonnene Daten nach Verifikation und Korrektur aufbewahren. Abgerufen am 04.10.2026.
- 3§ 146 AO: Ordnungsvorschriften für die Buchführung (neuer Tab)
Absatz 1: Buchungen einzeln, vollständig, richtig, zeitgerecht und geordnet. Absatz 2a und 2b: elektronische Bücher in der EU, in Drittstaaten nur mit Bewilligung. Absatz 4: keine Veränderung, die den ursprünglichen Inhalt unkenntlich macht. Abgerufen am 04.10.2026.
- 4§ 147 AO: Ordnungsvorschriften für die Aufbewahrung von Unterlagen (neuer Tab)
Absatz 3: Bücher und Abschlüsse zehn Jahre, Buchungsbelege acht Jahre, sonstige Unterlagen sechs Jahre. Absatz 4: Beginn mit dem Schluss des Kalenderjahres. Abgerufen am 04.10.2026.
- 5§ 14b UStG: Aufbewahrung von Rechnungen (neuer Tab)
Ausgestellte und erhaltene Rechnungen acht Jahre aufbewahren, Beginn mit dem Schluss des Kalenderjahres, in dem die Rechnung ausgestellt wurde. Abgerufen am 04.10.2026.
- 6§ 14 UStG: Ausstellung von Rechnungen (neuer Tab)
Absatz 1: E-Rechnung als Rechnung in einem strukturierten elektronischen Format, das eine elektronische Verarbeitung ermöglicht. Absatz 4: Pflichtangaben einer Rechnung. Abgerufen am 04.10.2026.
- 7BMF: FAQ zur E-Rechnung (neuer Tab)
Stand März 2026. Frage 8 und 12: Empfang seit dem 01.01.2025 sicherstellen, ein E-Mail-Postfach genügt. Frage 9: keine Pflicht zu weitergehender elektronischer Verarbeitung. Frage 12a: Bei hybriden Formaten führen die Daten im strukturierten Teil. Abgerufen am 04.10.2026.
- 8Bundessteuerberaterkammer: FAQ KI im steuerberatenden Berufsstand (neuer Tab)
Stand 27.01.2026, Rechtsstand Juli 2025. KI unterstützt etwa die automatisierte Belegverarbeitung, ersetzt den Steuerberater aber nicht. Die endgültige Bewertung trifft der Berufsträger, das Vier-Augen-Prinzip bleibt. Private KI für dienstliche Zwecke hält die Kammer für unzulässig. Bei gemeinsam genutzten Werkzeugen Rollen und Freigaben schriftlich festhalten. Abgerufen am 04.10.2026.
- 9Lexware: Künstliche Intelligenz in der Buchhaltung (neuer Tab)
Herstellerbeitrag, Stand 16.06.2026. Lexware Office schlägt vor, wie Bankumsätze in die Buchhaltung einzusortieren sind, und merkt sich Zuordnungen für wiederkehrende Buchungen. Herstellerangaben zur Zeitersparnis übernehmen wir nicht, weil die Methodik offen ist. Abgerufen am 04.10.2026.
- 10DATEV: Automatisierungsservice Rechnungen (neuer Tab)
Dienst für Steuerkanzleien. Eine KI gleicht digitale Belege aus DATEV Unternehmen online mit dem bisherigen Buchführungsbestand ab, erstellt Buchungsvorschläge und kennzeichnet sie als sicher, unsicher oder unvollständig. Bestätigte und geänderte Buchungen fließen in künftige Vorschläge ein. Abgerufen am 04.10.2026.
- 11Lexware Hilfe: Zahlungserinnerungen und Mahnungen erstellen (neuer Tab)
Aktualisiert am 28.08.2026: Lexware Office bietet derzeit keine automatische Funktion für den Versand von Mahnungen. Abgerufen am 04.10.2026.
- 12Lexware: Mahnung schreiben (neuer Tab)
Automatische Zahlungserinnerungen und Mahnungen über die Partnerlösung autoMahntion, die mit Lexware Office verbunden wird. Abgerufen am 04.10.2026.
- 13Lexware Office: Public API (neuer Tab)
Öffentliche Schnittstelle ab Version XL, unter anderem für Rechnungen, Angebote, Auftragsbestätigungen, Kontakte, Belege und Webhooks. Abgerufen am 04.10.2026.
- 14§ 286 BGB: Verzug des Schuldners (neuer Tab)
Absatz 1: Verzug durch Mahnung nach Fälligkeit. Absatz 3: spätestens 30 Tage nach Fälligkeit und Zugang einer Rechnung, gegenüber Verbrauchern nur mit Hinweis in der Rechnung. Abgerufen am 04.10.2026.
- 15§ 288 BGB: Verzugszinsen und sonstiger Verzugsschaden (neuer Tab)
Absatz 1 und 2: fünf Prozentpunkte über dem Basiszinssatz, ohne Verbraucherbeteiligung neun Prozentpunkte für Entgeltforderungen. Absatz 5: zusätzlich 40 Euro, wenn der Schuldner kein Verbraucher ist. Abgerufen am 04.10.2026.
- 16DSGVO: Artikel 28 (neuer Tab)
Auftragsverarbeitung: Die Verarbeitung durch einen Auftragsverarbeiter erfolgt auf der Grundlage eines Vertrags oder eines anderen Rechtsinstruments. Abgerufen am 04.10.2026.